Метод скользящей средней. Разработка прогноза с помощью метода скользящей средней
Метод скользящей средней - это статистический инструмент, с помощью которого можно решать различного рода задачи. В частности, он довольно часто используется при прогнозировании. В программе Excel для решения целого ряда задач также можно применять данный инструмент. Как используется скользящая средняя в Экселе.
Смысл данного метода состоит в том, что с его помощью происходит смена абсолютных динамических значений выбранного ряда на средние арифметические за определенный период путем сглаживания данных. Этот инструмент применяется для экономических расчетов, прогнозирования, в процессе торговли на бирже и т.д. Применять метод скользящей средней в Экселе лучше всего с помощью мощнейшего инструмента статистической обработки данных, который называется Пакетом анализа . Кроме того, в этих же целях можно использовать встроенную функцию Excel СРЗНАЧ .
Содержание
Способ 1: Пакет анализа
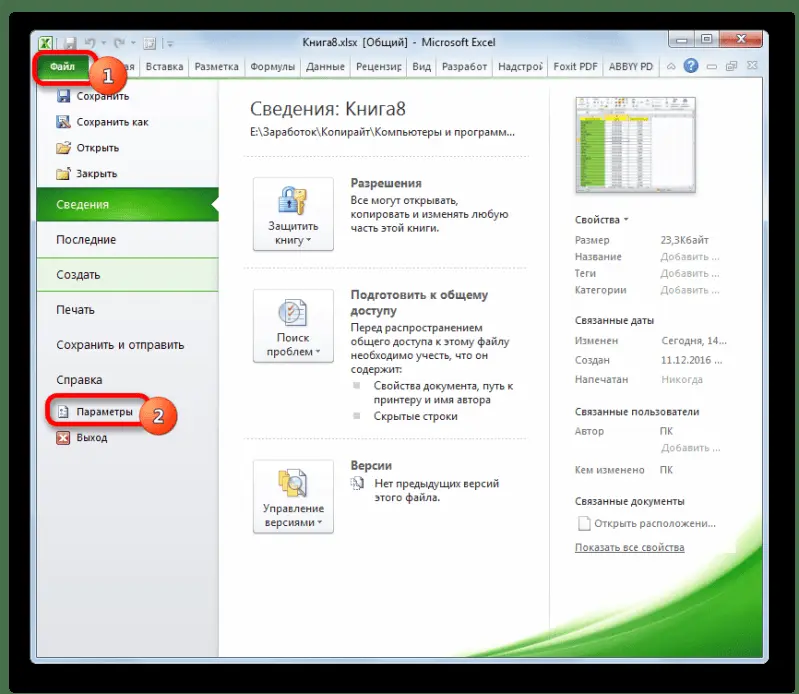
Пакет анализа представляет собой надстройку Excel, которая по умолчанию отключена. Поэтому, прежде всего, требуется её включить.
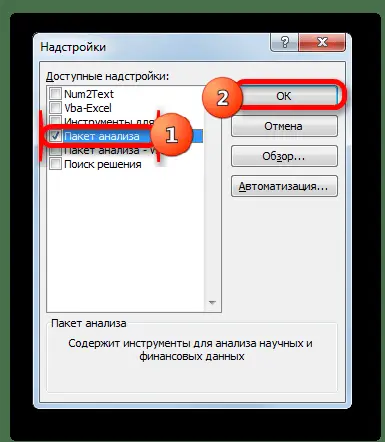
После этого действия пакет "Анализ данных" активирован, и соответствующая кнопка появилась на ленте во вкладке "Данные" .
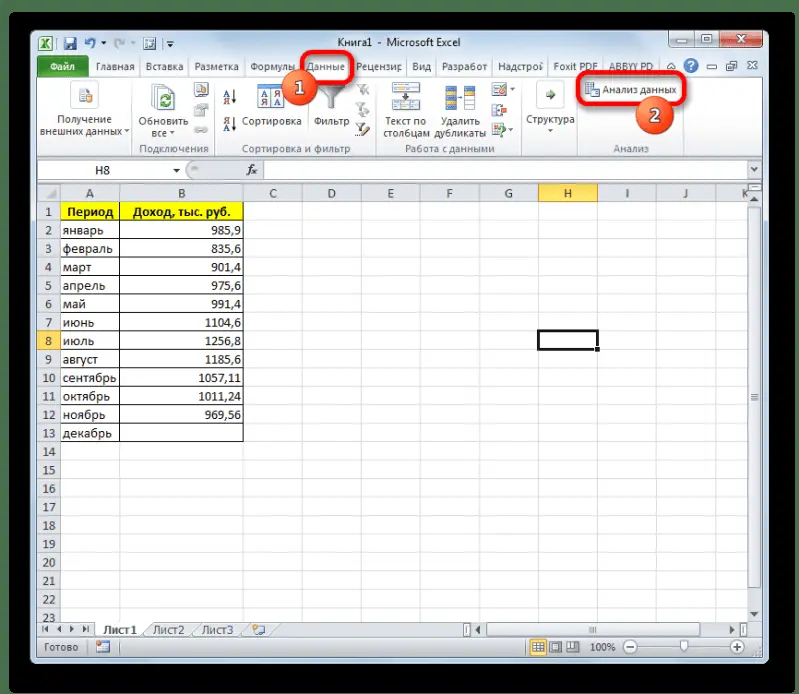
А теперь давайте рассмотрим, как непосредственно можно использовать возможности пакета Анализ данных для работы по методу скользящей средней. Давайте на основе информации о доходе фирмы за 11 предыдущих периодов составим прогноз на двенадцатый месяц. Для этого воспользуемся заполненной данными таблицей, а также инструментами Пакета анализа .
- Переходим во вкладку "Данные" и жмем на кнопку "Анализ данных" , которая размещена на ленте инструментов в блоке "Анализ" .
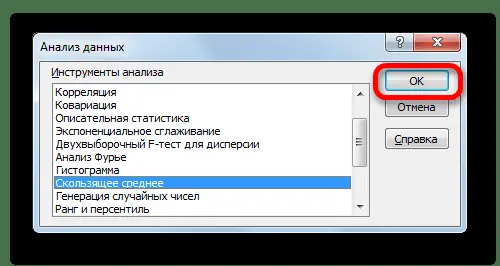
- Открывается перечень инструментов, которые доступны в Пакете анализа . Выбираем из них наименование "Скользящее среднее" и жмем на кнопку "OK" .
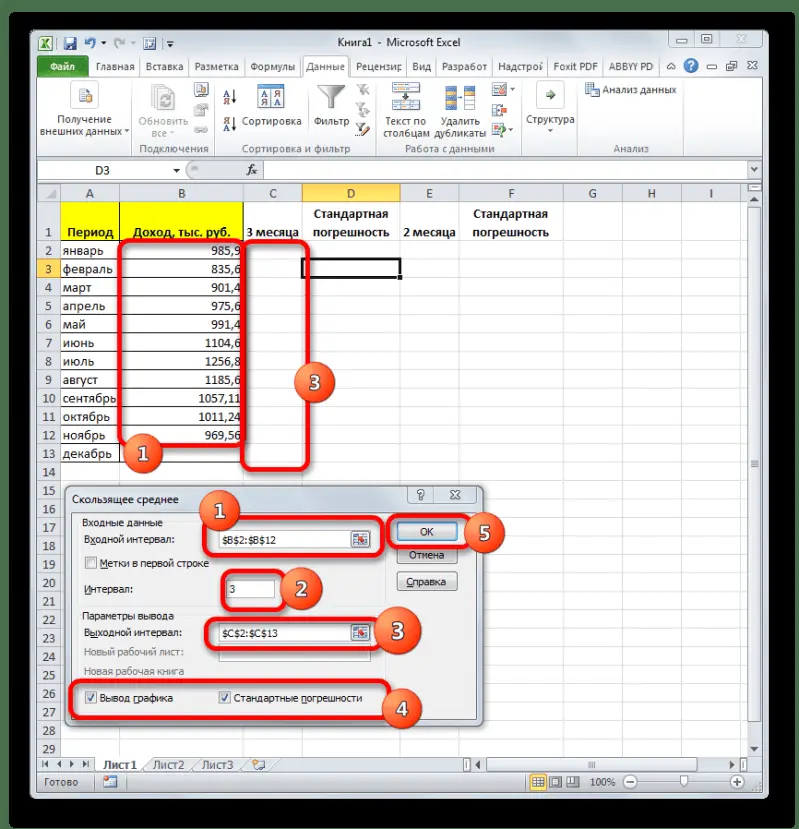
- Запускается окно ввода данных для прогнозирования методом скользящей средней.
В поле "Входной интервал" указываем адрес диапазона, где расположена помесячно сумма выручки без ячейки, данные в которой следует рассчитать.
В поле "Интервал" следует указать интервал обработки значений методом сглаживания. Для начала давайте установим значение сглаживания в три месяца, а поэтому вписываем цифру "3" .
В поле "Выходной интервал" нужно указать произвольный пустой диапазон на листе, где будут выводиться данные после их обработки, который должен быть на одну ячейку больше входного интервала.
Также следует установить галочку около параметра "Стандартные погрешности" .
При необходимости, можно также установить галочку около пункта "Вывод графика" для визуальной демонстрации, хотя в нашем случае это и не обязательно.
После того, как все настройки внесены, жмем на кнопку "OK" .
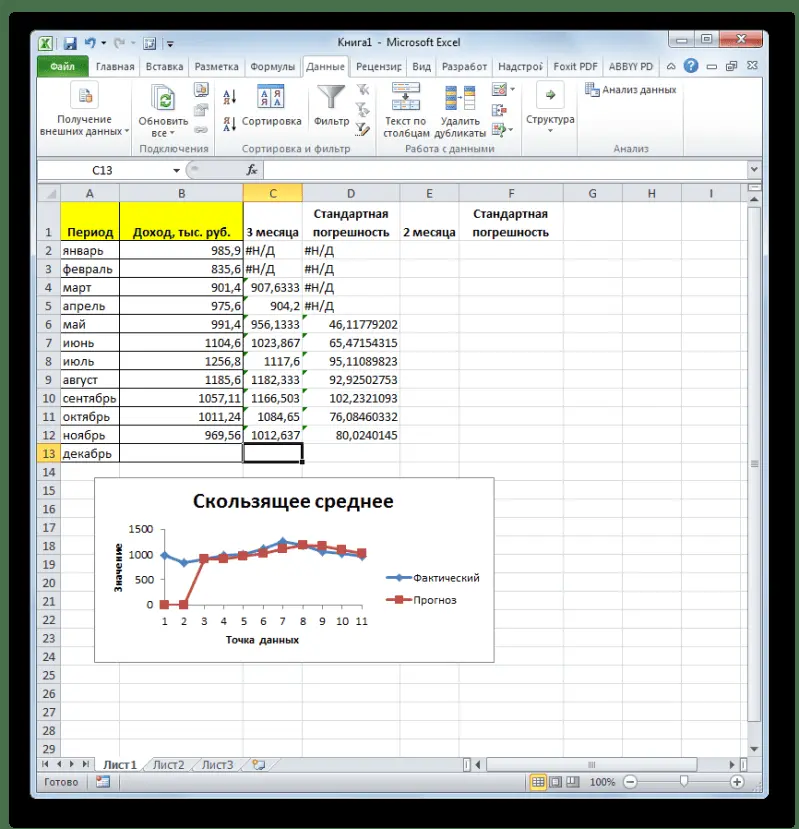
- Программа выводит результат обработки.
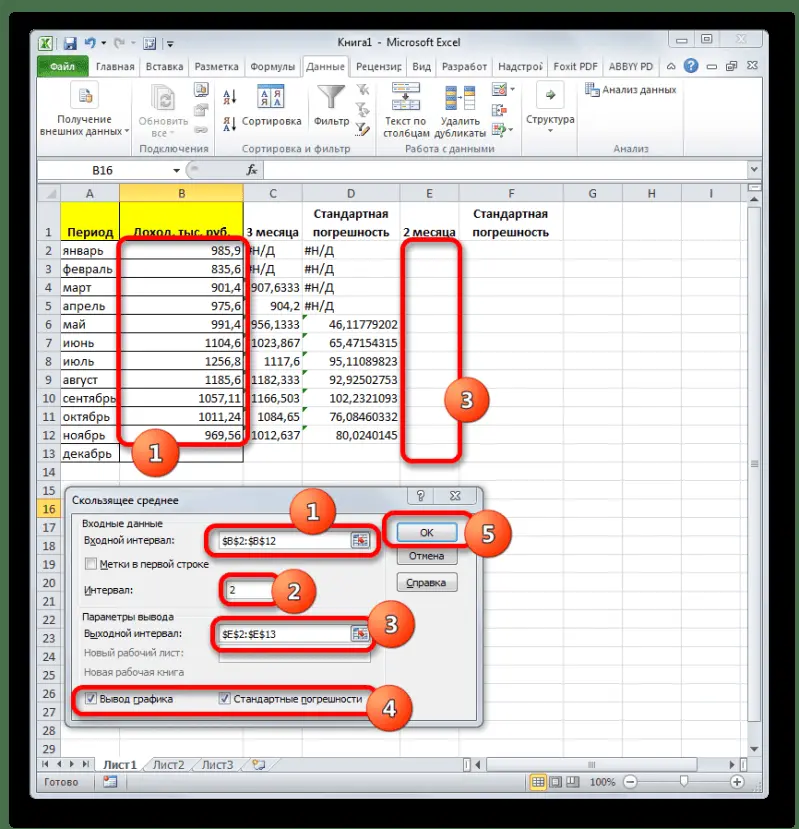
- Теперь выполним сглаживание за период в два месяца, чтобы выявить, какой результат является более корректным. Для этих целей опять запускаем инструмент "Скользящее среднее"
Пакета анализа
.
В поле "Входной интервал" оставляем те же значения, что и в предыдущем случае.
В поле "Интервал" ставим цифру "2" .
В поле "Выходной интервал" указываем адрес нового пустого диапазона, который, опять же, должен быть на одну ячейку больше входного интервала.
Остальные настройки оставляем прежними. После этого жмем на кнопку "OK" .
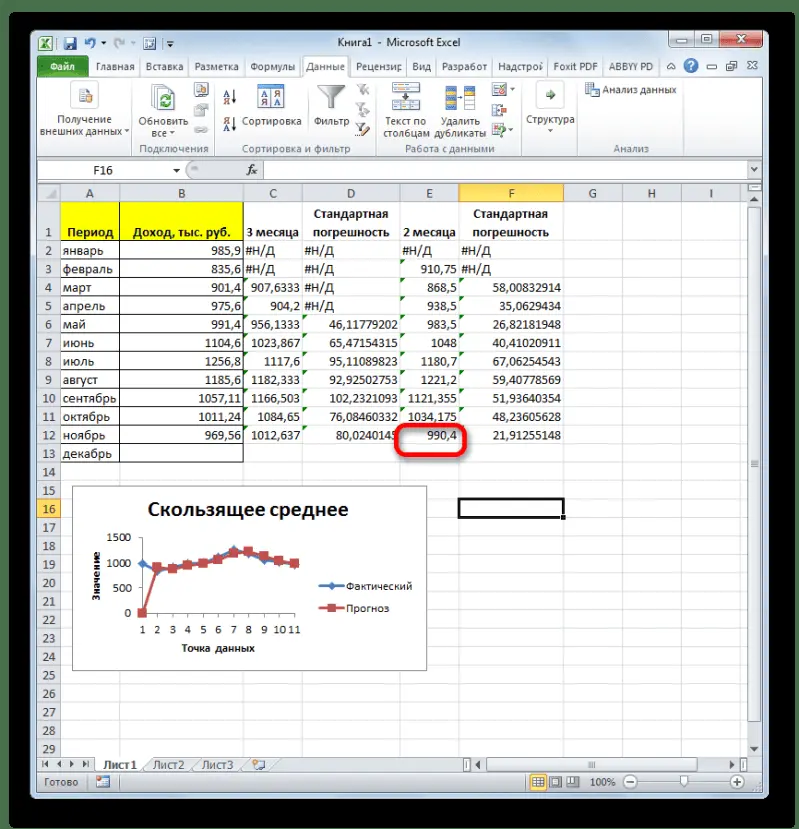
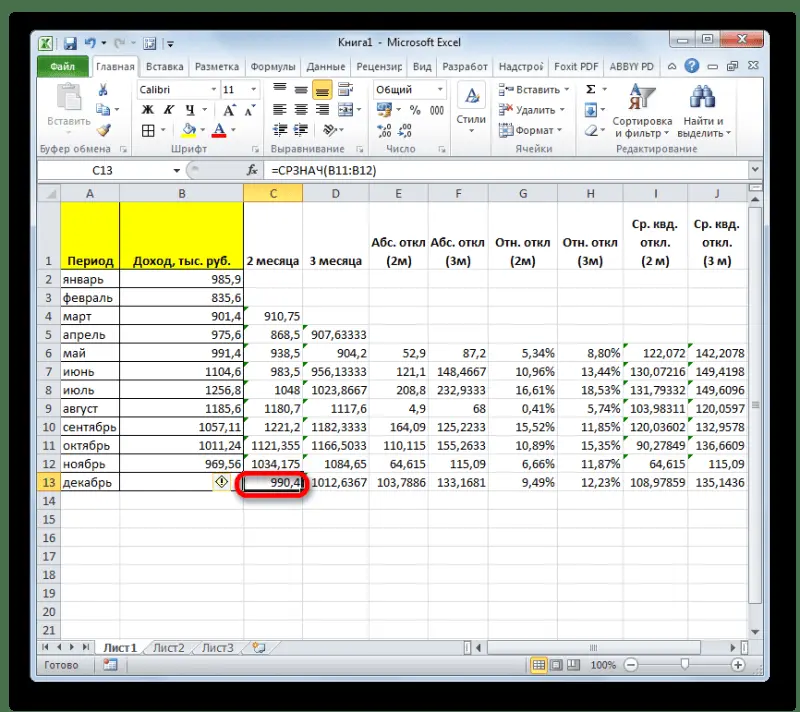
- Вслед за этим программа производит расчет и выводит результат на экран. Для того, чтобы определить, какая из двух моделей более точная, нам нужно сравнить стандартные погрешности. Чем меньше данный показатель, тем выше вероятность точности полученного результата. Как видим, по всем значениям стандартная погрешность при расчете двухмесячной скользящей меньше, чем аналогичный показатель за 3 месяца. Таким образом, прогнозируемым значением на декабрь можно считать величину, рассчитанную методом скольжения за последний период. В нашем случае это значение 990,4 тыс. рублей.
Способ 2: использование функции СРЗНАЧ
В Экселе существует ещё один способ применения метода скользящей средней. Для его использования требуется применить целый ряд стандартных функций программы, базовой из которых для нашей цели является СРЗНАЧ . Для примера мы будем использовать все ту же таблицу доходов предприятия, что и в первом случае.
Как и в прошлый раз, нам нужно будет создать сглаженные временные ряды. Но на этот раз действия будут не настолько автоматизированы. Следует рассчитать среднее значение за каждые два, а потом три месяца, чтобы иметь возможность сравнить результаты.
Прежде всего, рассчитаем средние значения за два предыдущих периода с помощью функции СРЗНАЧ . Сделать это мы можем, только начиная с марта, так как для более поздних дат идет обрыв значений.
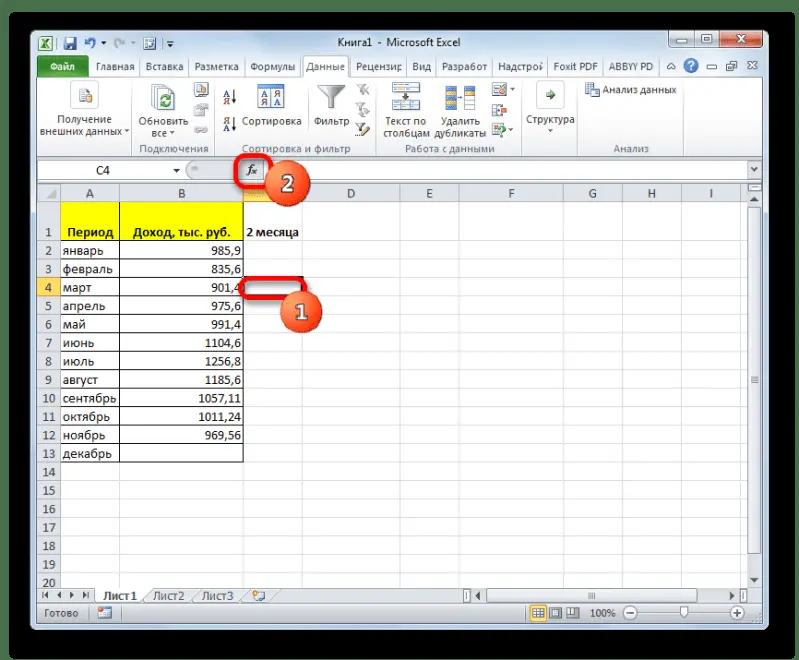
- Выделяем ячейку в пустой колонке в строке за март. Далее жмем на значок "Вставить функцию" , который размещен вблизи строки формул.
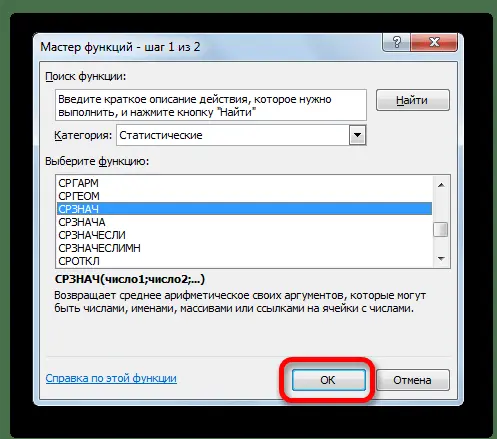
- Активируется окно Мастера функций . В категории "Статистические" ищем значение "СРЗНАЧ" , выделяем его и щелкаем по кнопке "OK" .
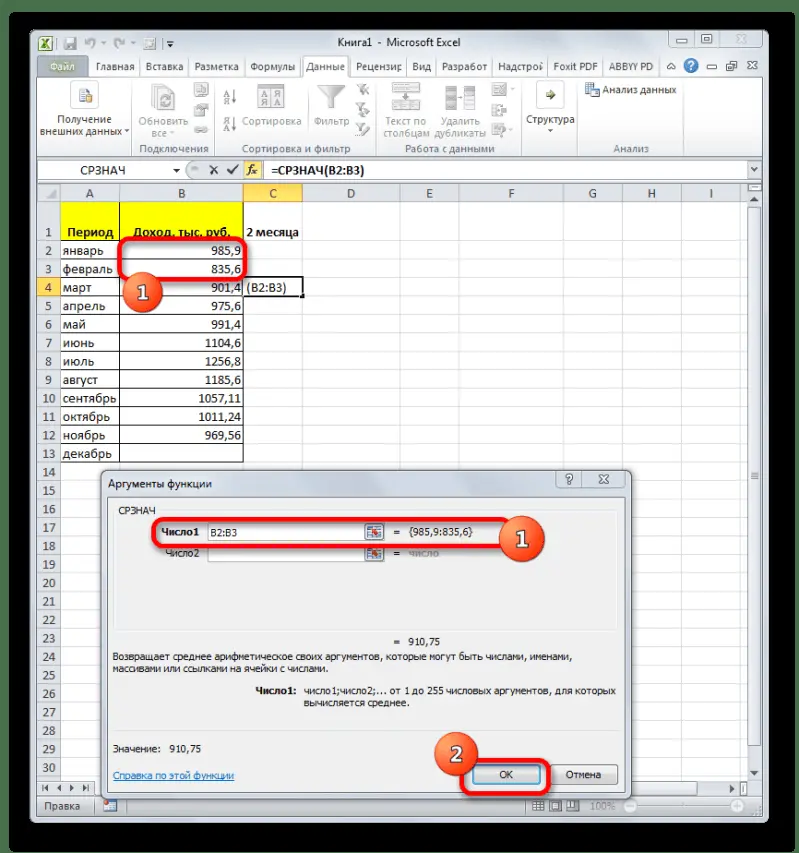
- Запускается окно аргументов оператора СРЗНАЧ
. Синтаксис у него следующий:
СРЗНАЧ(число1;число2;...)
Обязательным является только один аргумент.
В нашем случае, в поле "Число1" мы должны указать ссылку на диапазон, где указан доход за два предыдущих периода (январь и февраль). Устанавливаем курсор в поле и выделяем соответствующие ячейки на листе в столбце "Доход" . После этого жмем на кнопку "OK" .
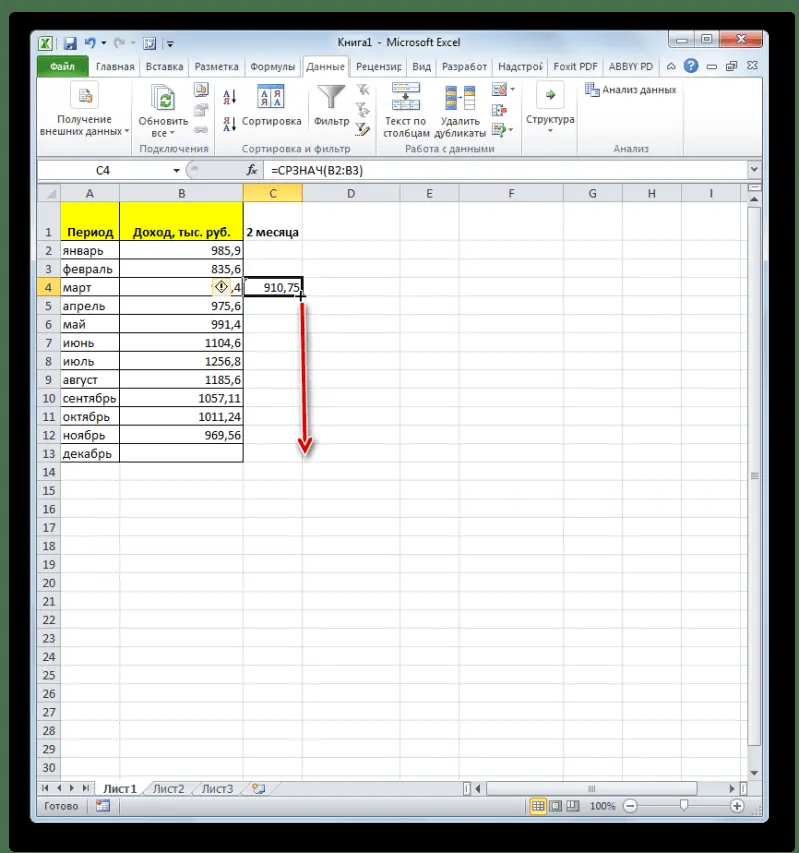
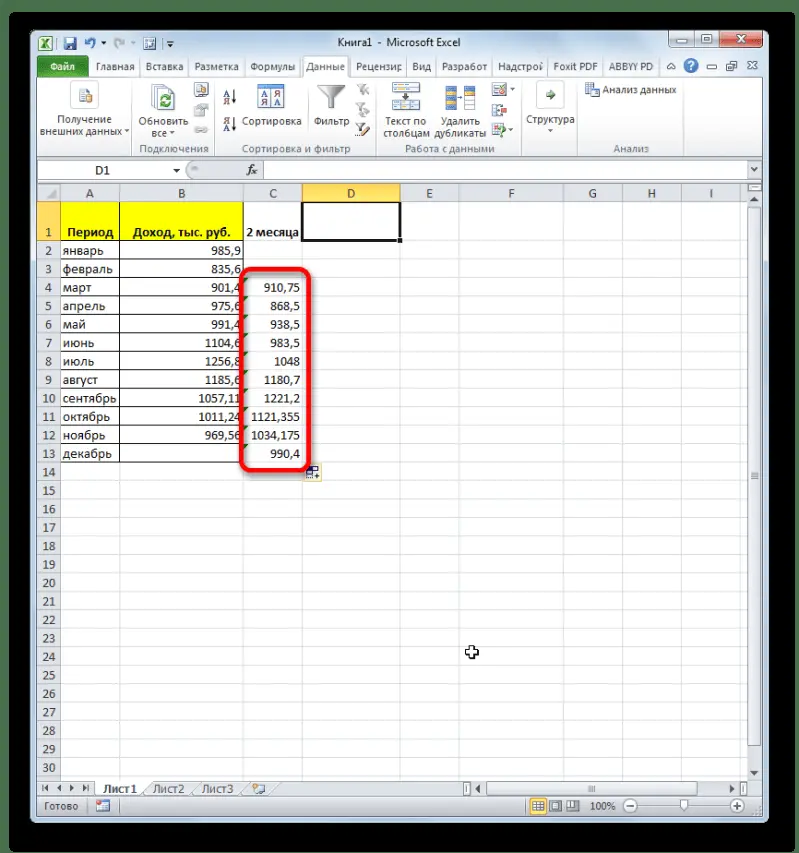
- Как видим, результат расчета среднего значения за два предыдущих периода отобразился в ячейке. Для того, чтобы выполнить подобные вычисления для всех остальных месяцев периода, нам нужно скопировать данную формулу в другие ячейки. Для этого становимся курсором в нижний правый угол ячейки, содержащей функцию. Курсор преобразуется в маркер заполнения, который имеет вид крестика. Зажимаем левую кнопку мыши и протягиваем его вниз до самого конца столбца.
- Получаем расчет результатов среднего значения за два предыдущих месяца до конца года.
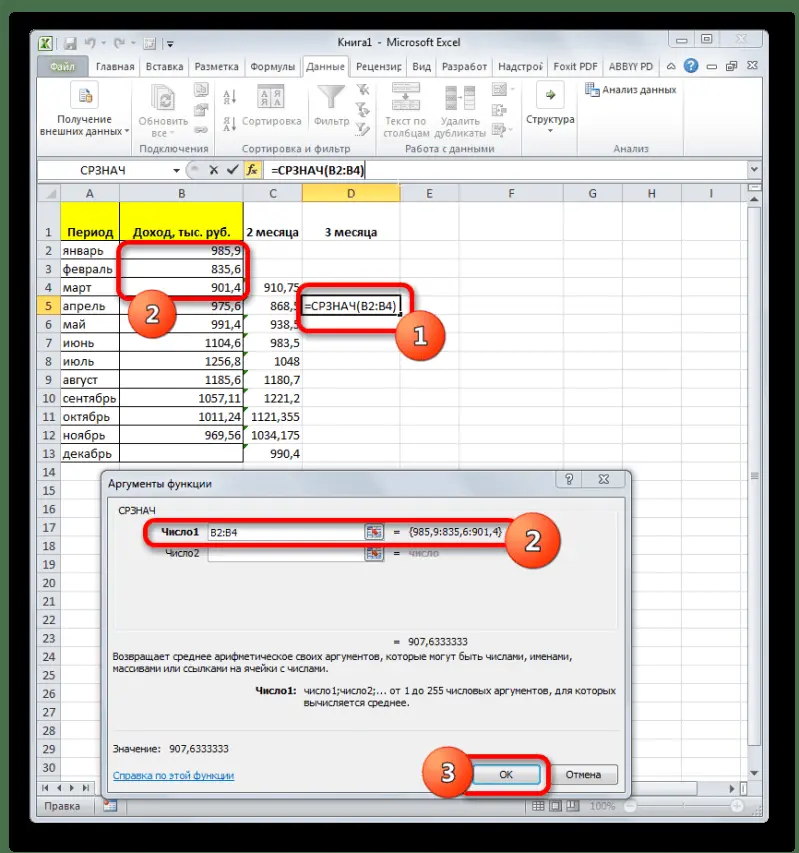
- Теперь выделяем ячейку в следующем пустом столбце в строке за апрель. Вызываем окно аргументов функции СРЗНАЧ тем же способом, который был описан ранее. В поле "Число1" вписываем координаты ячеек в столбце "Доход" с января по март. Затем жмем на кнопку "OK" .
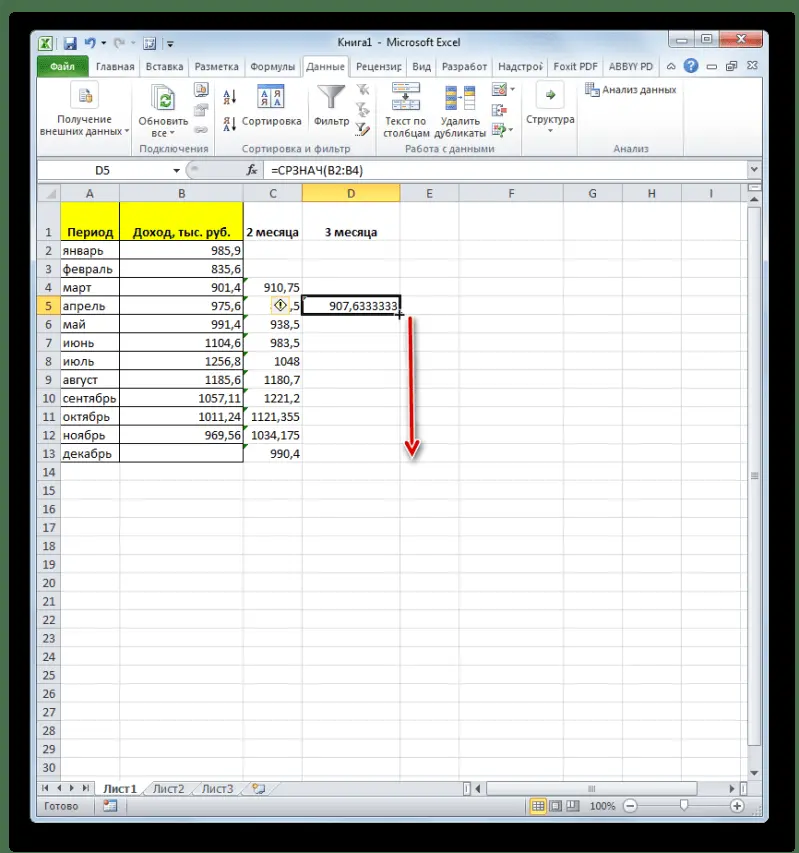
- С помощью маркера заполнения копируем формулу в ячейки таблицы, расположенные ниже.
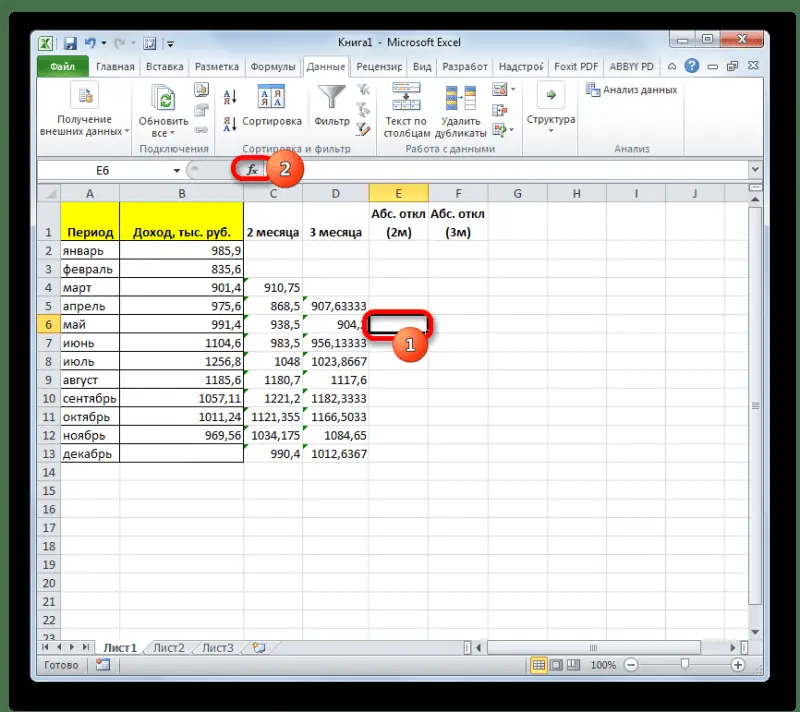
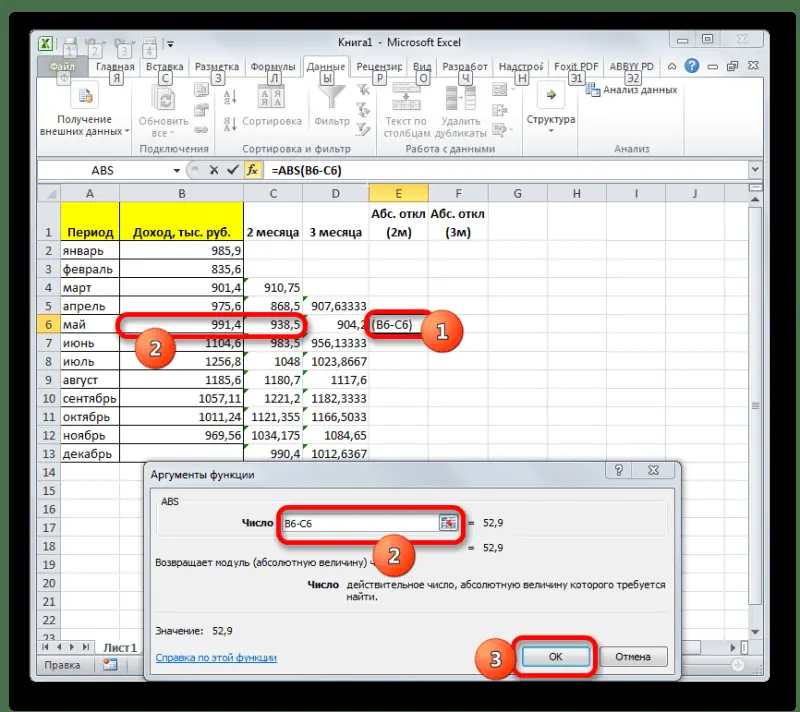
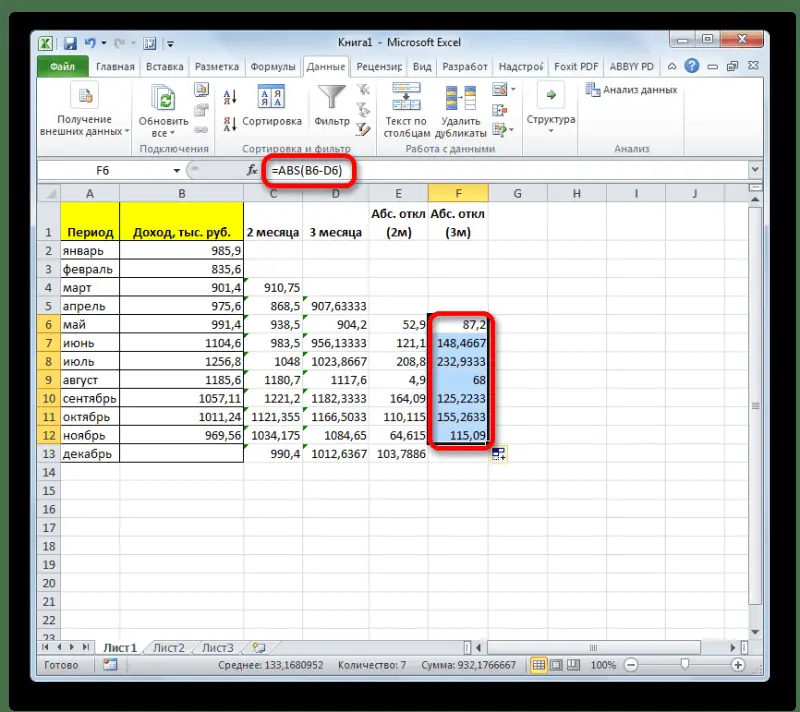
- Итак, значения мы подсчитали. Теперь, как и в предыдущий раз, нам нужно будет выяснить, какой вид анализа более качественный: со сглаживанием в 2 или в 3 месяца. Для этого следует рассчитать среднее квадратичное отклонение и некоторые другие показатели. Для начала рассчитаем абсолютное отклонение, воспользовавшись стандартной функцией Excel ABS , которая вместо положительных или отрицательных чисел возвращает их модуль. Данное значение будет равно разности между реальным показателем выручки за выбранный месяц и прогнозируемым. Устанавливаем курсор в следующий пустой столбец в строку за май. Вызываем Мастер функций .
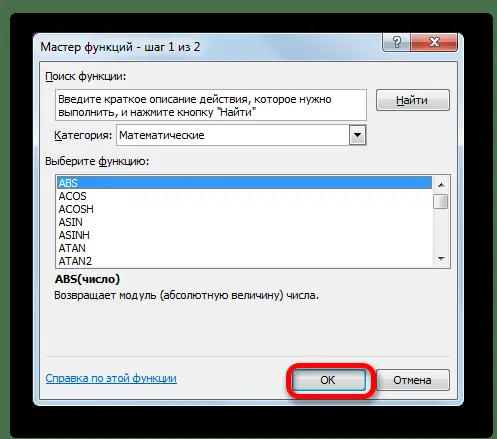
- В категории "Математические" выделяем наименование функции "ABS" . Жмем на кнопку "OK" .
- Запускается окно аргументов функции ABS . В единственном поле "Число" указываем разность между содержимым ячеек в столбцах "Доход" и "2 месяца" за май. Затем жмем на кнопку "OK" .
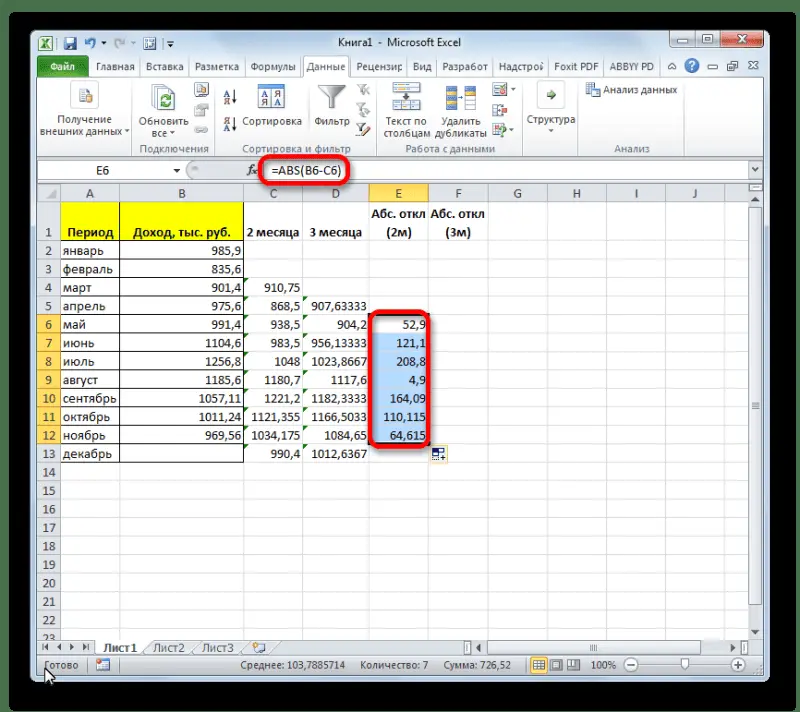
- С помощью маркера заполнений копируем данную формулу во все строки таблицы по ноябрь включительно.
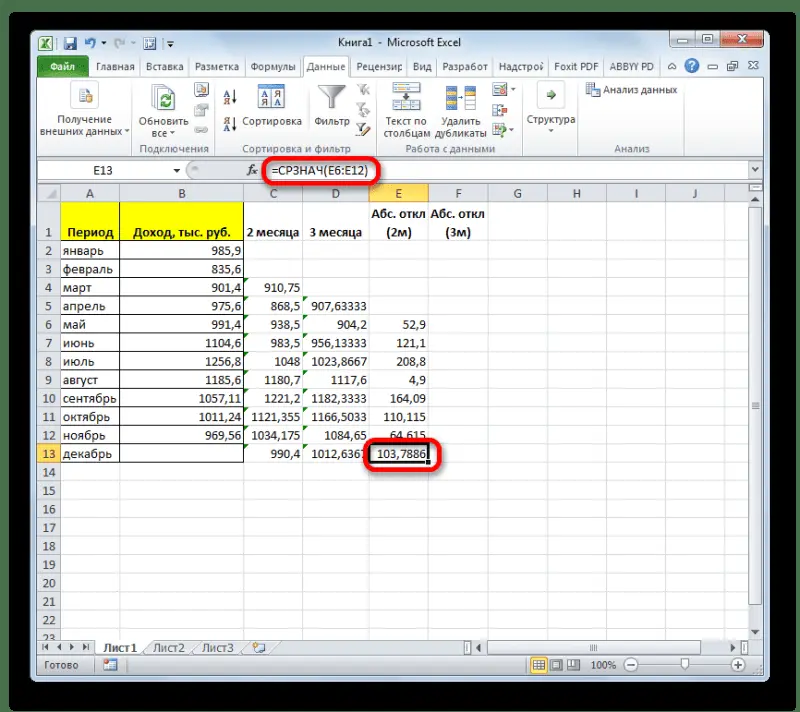
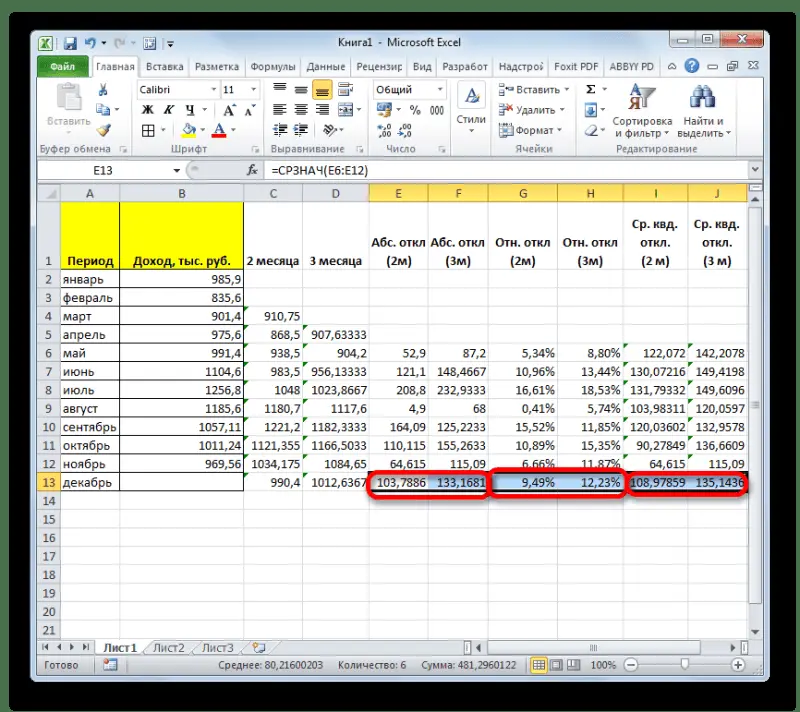
- Рассчитываем среднее значение абсолютного отклонения за весь период с помощью уже знакомой нам функции СРЗНАЧ .
- Аналогичную процедуру выполняем и для того, чтобы подсчитать абсолютное отклонение для скользящей за 3 месяца. Сначала применяем функцию ABS . Только на этот раз считаем разницу между содержимым ячеек с фактическим доходом и плановым, рассчитанным по методу скользящей средней за 3 месяца.
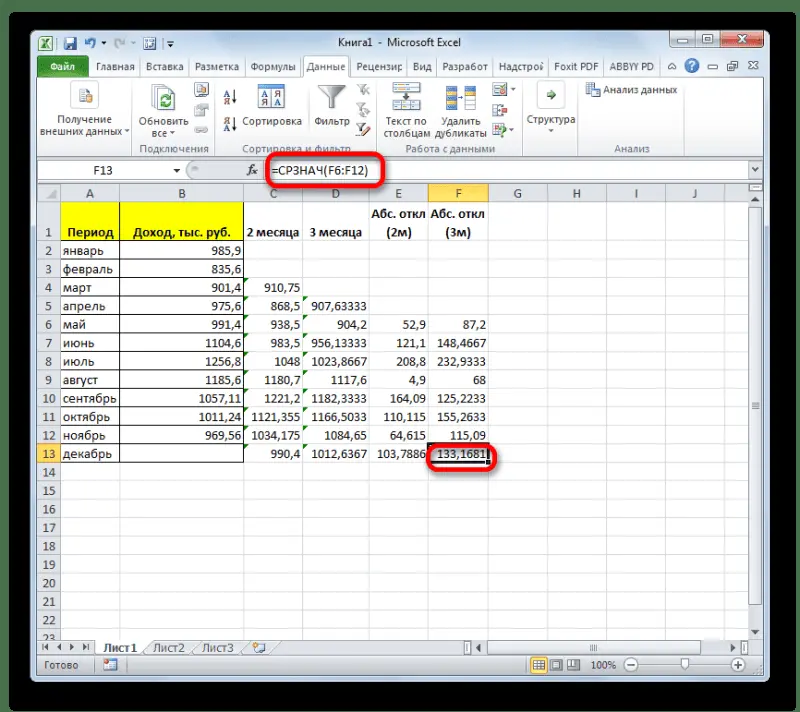
- Далее рассчитываем среднее значение всех данных абсолютного отклонения с помощью функции СРЗНАЧ .
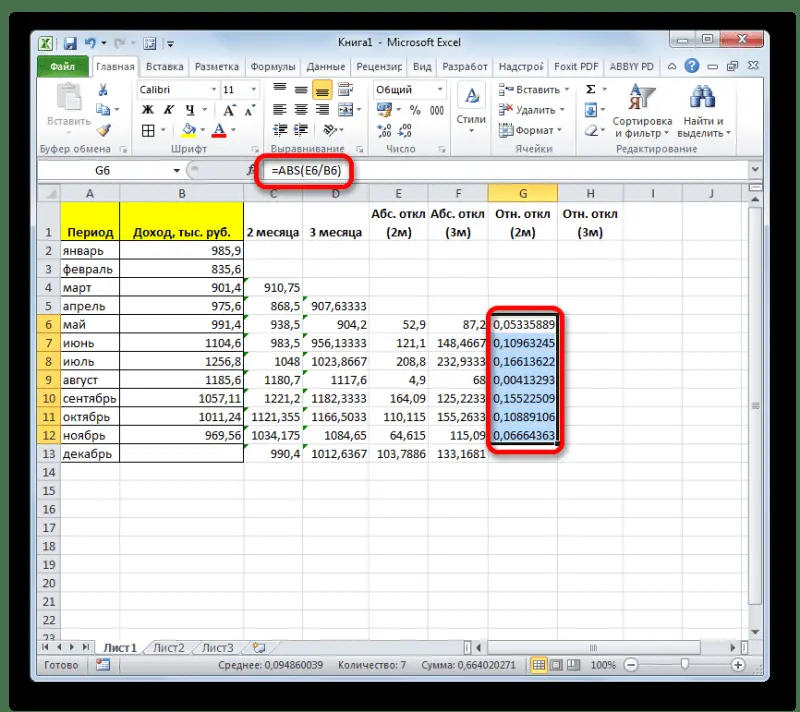
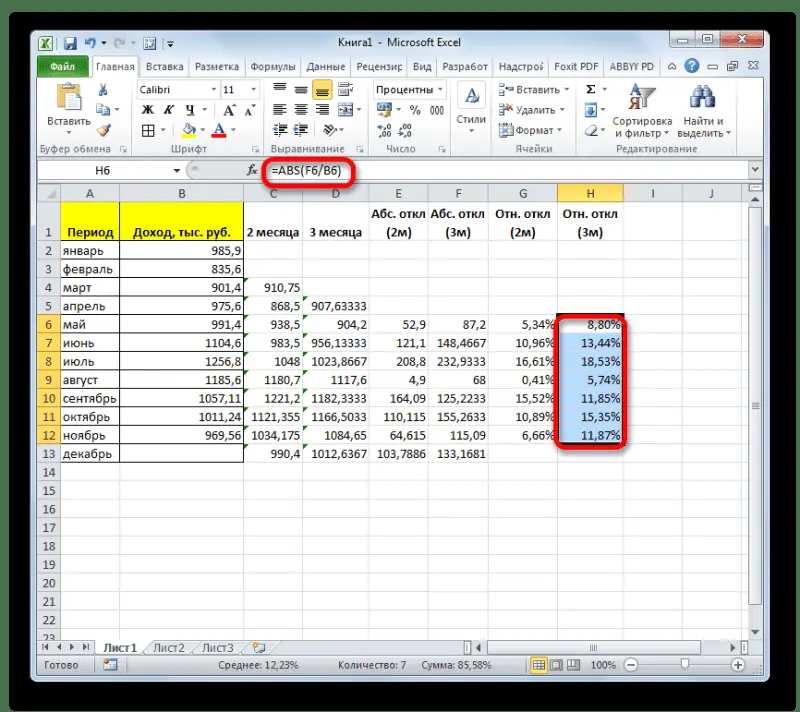
- Следующим шагом является подсчет относительного отклонения. Оно равно отношению абсолютного отклонения к фактическому показателю. Для того чтобы избежать отрицательных значений, мы опять воспользуемся теми возможностями, которые предлагает оператор ABS . На этот раз с помощью данной функции делим значение абсолютного отклонения при использовании метода скользящей средней за 2 месяца на фактический доход за выбранный месяц.
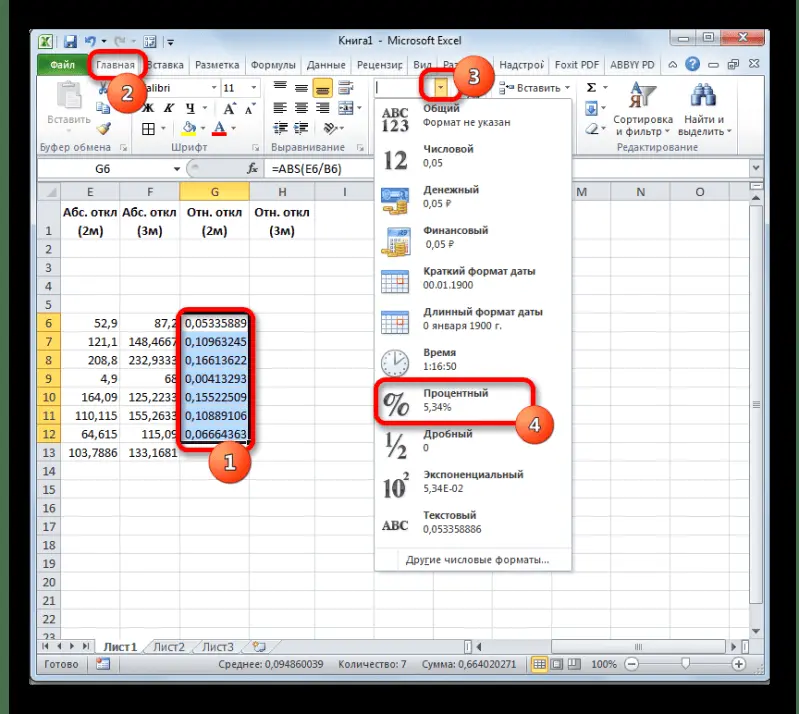
- Но относительное отклонение принято отображать в процентном виде. Поэтому выделяем соответствующий диапазон на листе, переходим во вкладку "Главная" , где в блоке инструментов "Число" в специальном поле форматирования выставляем процентный формат. После этого результат подсчета относительного отклонения отображается в процентах.
- Аналогичную операцию по подсчету относительного отклонения проделываем и с данными с применением сглаживания за 3 месяца. Только в этом случае для расчета в качестве делимого используем другой столбец таблицы, который у нас имеет название "Абс. откл (3м)" . Затем переводим числовые значения в процентный вид.
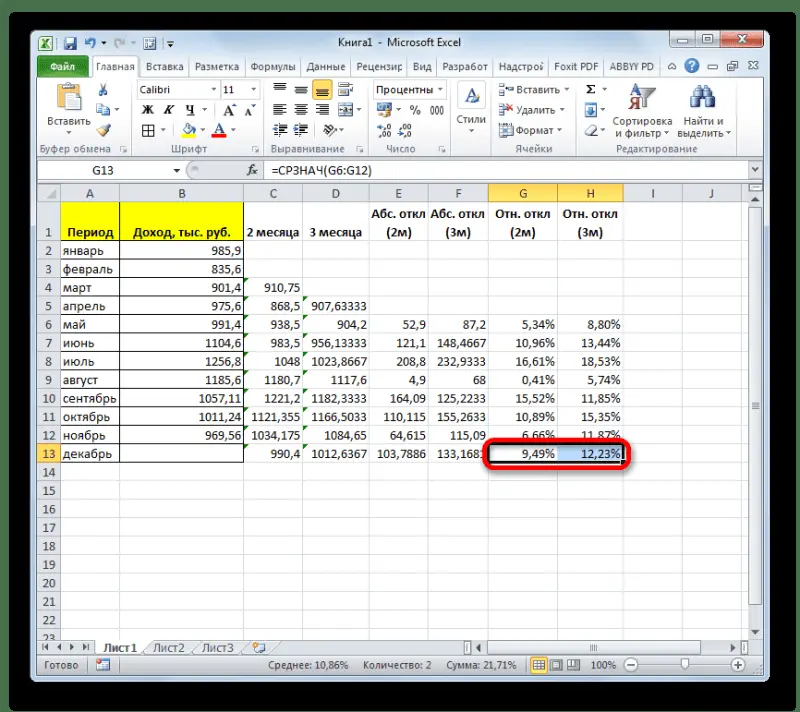
- После этого высчитываем средние значения для обеих колонок с относительным отклонением, как и ранее используя для этого функцию СРЗНАЧ . Так как для расчета в качестве аргументов функции мы берем процентные величины, то дополнительную конвертацию производить не нужно. Оператор на выходе выдает результат уже в процентном формате.
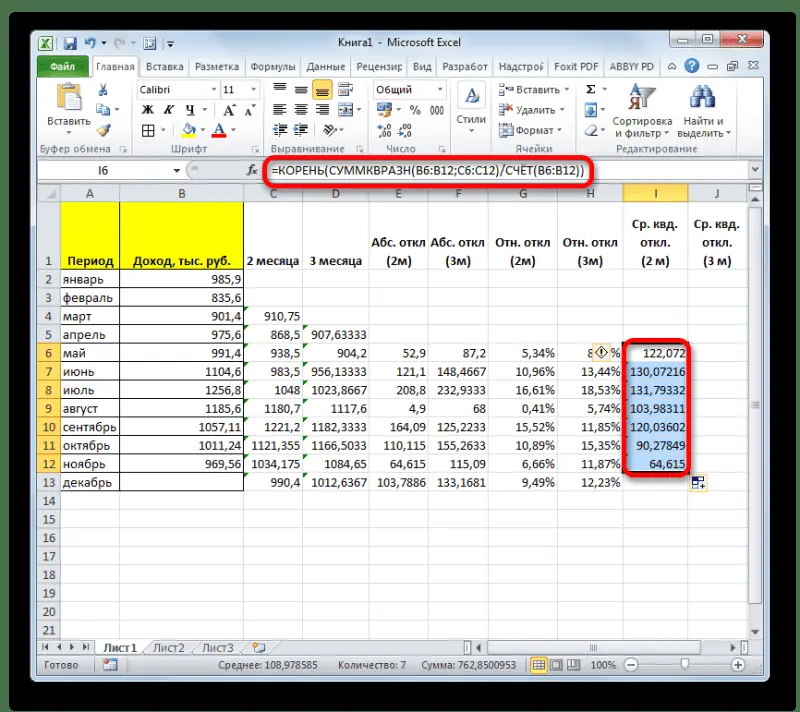
- Теперь мы подошли к расчету среднего квадратичного отклонения. Этот показатель позволит нам непосредственно сравнить качество расчета при использовании сглаживания за два и за три месяца. В нашем случае среднее квадратичное отклонение будет равно корню квадратному из суммы квадратов разностей фактической выручки и скользящей средней, деленной на количество месяцев. Для того, чтобы произвести расчет в программе, нам предстоит воспользоваться целым рядом функций, в частности КОРЕНЬ
, СУММКВРАЗН
и СЧЁТ
. Например, для расчета среднего квадратичного отклонения при использовании линии сглаживания за два месяца в мае будет в нашем случае применяться формула следующего вида:
КОРЕНЬ(СУММКВРАЗН(B6:B12;C6:C12)/СЧЁТ(B6:B12))
Копируем её в другие ячейки столбца с расчетом среднего квадратичного отклонения посредством маркера заполнения.
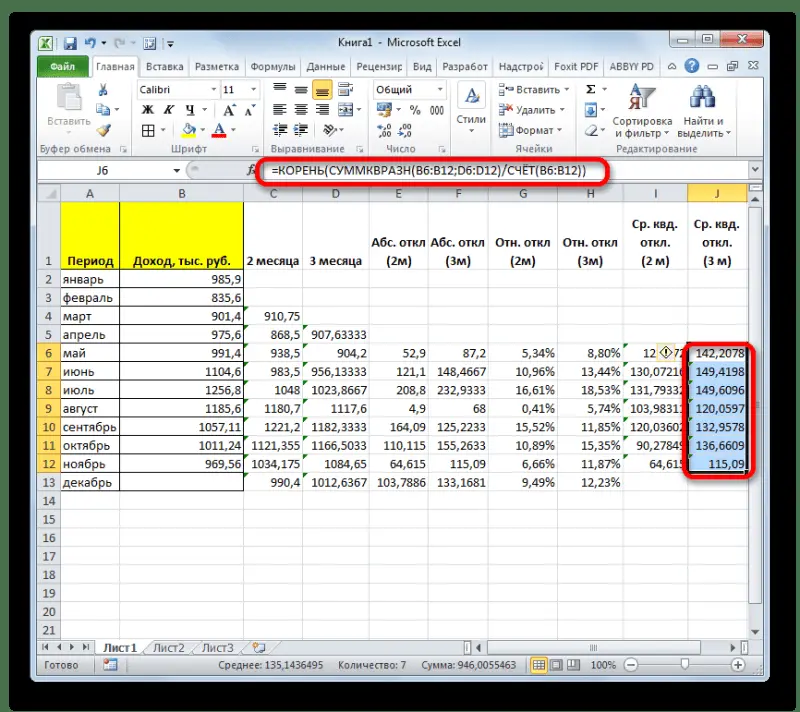
- Аналогичную операцию по расчету среднего квадратичного отклонения выполняем и для скользящей средней за 3 месяца.
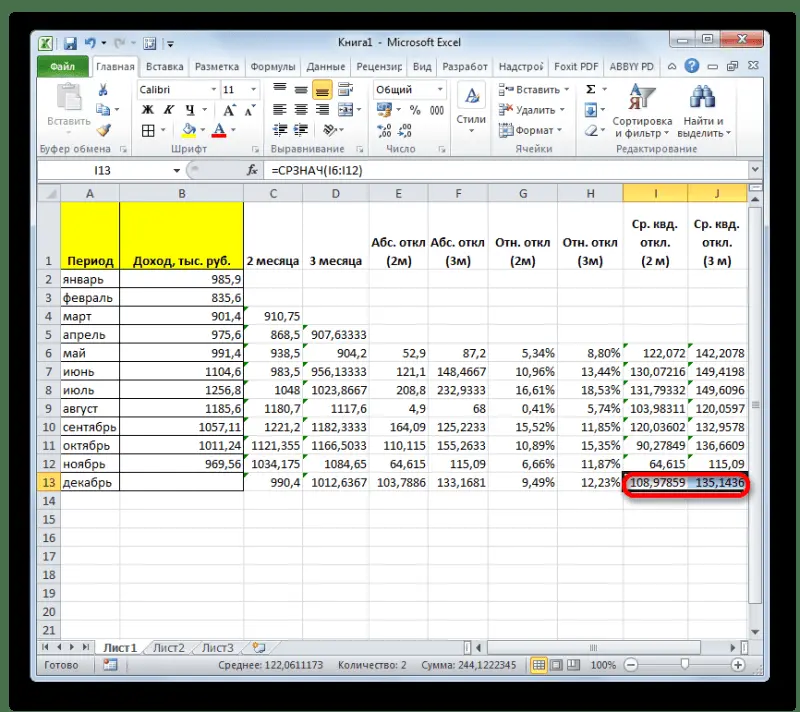
- После этого рассчитываем среднее значение за весь период для обоих этих показателей, применив функцию СРЗНАЧ .
- Произведя сравнение расчетов методом скользящей средней со сглаживанием в 2 и 3 месяца по таким показателям, как абсолютное отклонение, относительное отклонение и среднеквадратичное отклонение, можно с уверенностью сказать, что сглаживание за два месяца дает более достоверные результаты, чем применение сглаживания за три месяца. Об этом говорит то, что вышеуказанные показатели по двухмесячному скользящему среднему, меньше, чем по трехмесячному.
- Таким образом, прогнозируемый показатель дохода предприятия за декабрь составит 990,4 тыс. рублей. Как видим, это значение полностью совпадает с тем, которое мы получили, производя расчет с помощью инструментов Пакета анализа .
Мы произвели расчет прогноза при помощи метода скользящей средней двумя способами. Как видим, данную процедуру намного проще выполнить с помощью инструментов Пакета анализа . Тем не менее некоторые пользователи не всегда доверяют автоматическому расчету и предпочитают для вычислений использовать функцию СРЗНАЧ и сопутствующие операторы для проверки наиболее достоверного варианта. Хотя, если все сделано правильно, на выходе результат расчетов должен получиться полностью одинаковым.
Средние линии - это графические построения на графике, которые строятся на основе средних значений цены за определенный промежуток времени. Moving Average встроен в торговую платформу МТ4, с его помощью можно осуществлять сглаживание скользящих средних, именно об этом мы и поговорим в этой статье.
Сглаживание скользящих средних
Moving Average позволяет осуществлять сглаживание скользящих средних. В чем преимущества этой функции? Дело в том, что при построении простой экспоненциальной средней (SMA) используются цены, обладающие одинаковой важностью, в то время как экспоненциальные скользящие средние больше полагаются на последние котировки. Последние строятся по определенной формуле, где большую роль играют последние события на рынке, а не те изменения, которые происходили ранее.
Разновидности средних линий
Всего Moving Average предлагает построение четырех линий, которые строятся по определенному принципу.
- Simple - простая скользящая средняя. Это самая простая линия, которая строится по формуле, где все цены обладают равнозначными значениями. 2. Exponential - экспоненциальная скользящая средняя, которая строится по формуле, в которой главную роль играет последний бар. Она подходит для ведения краткосрочной торговли.
- Smoothed - сглаженная скользящая средняя. Данная скользящая используется для долгосрочной торговли. Для того чтобы она изменила свое направление, необходим существенный скачок.
- Linear Weighted - взвешенная скользящая средняя, при построении которой большее значение уделяется более новым изменениям на рынке.
Что лучше: простая скользящая средняя или сглаженная
Увеличив период скользящей средней, в расчете будет принимать участие больше значений стоимости. Чем больше период, тем менее чувствительная скользящая средняя и наоборот. Но что же лучше: простая скользящая средняя или сглаженная?
Для примера возьмем значение периода 15. Для построения линий будут учитываться значения баров от 1 до 15, как только появится 16 бар, в расчетах будут принимать участие бары в диапазоне 2-16. При этом, при построении обычной скользящей средней цены будут обладать одинаковым значениям, в то время как в сглаженной все будет зависеть от последнего бара.
У каждой скользящей свои плюсы и минусы, которые обязательно стоит учитывать при выборе наиболее подходящего для торговли вида. Выбор скользящей средней напрямую зависит от используемой валютной пары, тайм-фрейма и торговой стратегии. У всех скользящих линий есть один общий недостаток, который заключается в небольшом запаздывании.
Применение скользящих средних
Самый простой способ использования данного инструмента заключается в построении двух скользящих средних с разными периодами. Линия с небольшим периодом будет более подвижной. В момент, когда на рынке происходит смена господствующего тренда, быстрая скользящая линия пересекает медленную, что, в свою очередь, является сигналом для создания ордера.
На представленной ниже картинке вы можете увидеть, как описанная выше ситуация выглядит на валютном графике.
Здравствуйте, дорогие друзья!
В этой статье, как видно из ее названия, мы с Вами рассмотрим принцип работы одного из наиболее распространенных индикаторов технического анализа - скользящей средней (moving average или MA) , на жаргоне трейдеров ее еще называют просто "мувинг" или "машка".
Скользящая средняя - это способ, позволяющий сглаживать ценовые колебания во времени. Иными словами, скользящая средняя рассчитывает среднюю цену цены за определенный интервал времени. Скользящая средняя - это трендовый индикатор в чистом виде. С его помощью можно отследить начало нового тренда и завершение текущего, по углу наклона можно судить о силе тренда.
Скользящая средняя хоть и является примитивным индикатором, но я считаю его базовым индикатором технического анализа, он является основой для многих торговых стратегий и различных индикаторов, поэтому знать "устройство" и принцип работы этого индикатора обязан каждый трейдер.
Существует несколько методов построения скользящей средней :
- Простая (Simple).
- Линейно-взвешенная (Linear-Weighted).
- Экспоненциальная (Exponential).
- Сглаженная (Smoothed).
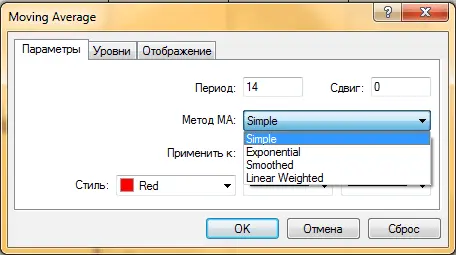
В основе всех методов лежат одни и те же принципы, отличаются лишь формулы, по которым они рассчитываются. Естественно у каждого метода есть свои плюсы и минусы. Остановимся на каждом методе более подробно.
ПРОСТАЯ СКОЛЬЗЯЩАЯ СРЕДНЯЯ (Simple moving average, SMA)
Чаще всего, когда идет речь о скользящей средней, подразумевается именно этот метод построения. Это один из самых простых и примитивных индикаторов технического анализа.
Рассчитывается он по очень простой формуле:
Где, Pi - цена (чаще всего рассчитывают по ценам закрытия (close) свечи, но также можно применить к максимальной минимальной, цене открытия, средней цене и др.).
N - период скользящей средней. Это основной параметр при построении, его еще называют длина сглаживания.
Давайте рассмотрим на примере.
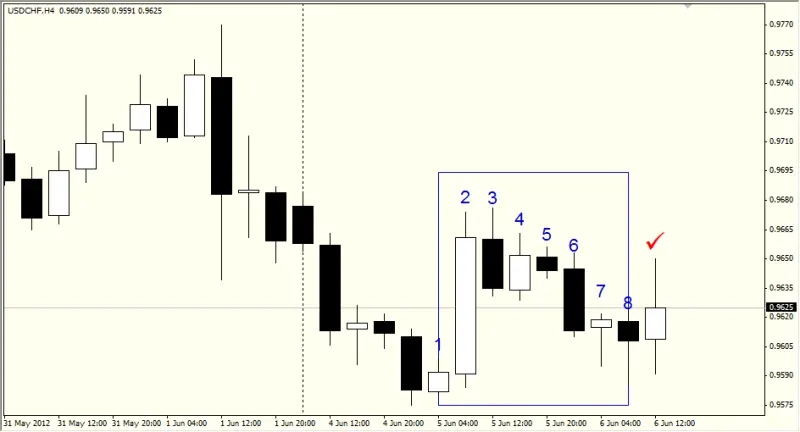
Допустим мы хотим построить скользящую среднюю с периодом 8 по ценам закрытия. Чтобы получить среднюю точку для текущего сформированного бара, необходимо взять цены закрытий предыдущих 8 баров (ни рисунке ниже они обозначены цифрами 1−8), сложить их цены закрытия и разделить на общее количество периодов (8). В результате мы получим среднее значение для текущего сформированного бара:
Соответственно, если нам необходимо построить мувинг с периодом 60, то будем рассчитывать среднюю по ценам закрытия 60 предыдущих баров.
Как видите, ничего сложного. Построение простой скользящей средней является обычным примером вычисления среднего арифметического из школьной программы математики.
Ниже на рисунке Вы можете видеть то, как простая скользящая средняя с разными периодами "сглаживает" цену:
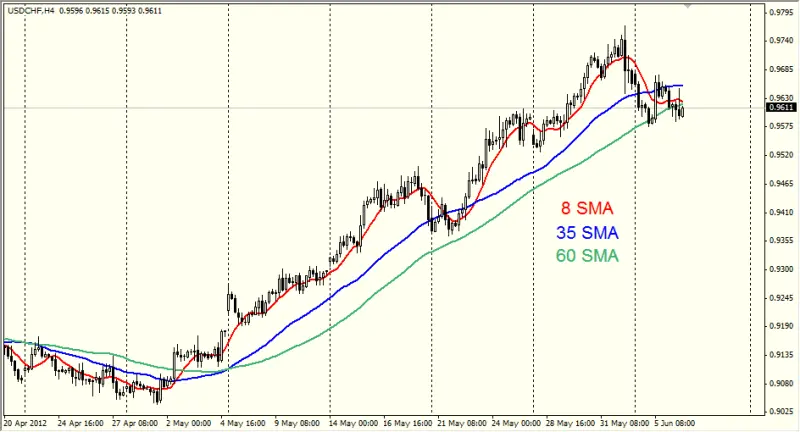
Основным недостатком данного метода является то, что расчет ведется на основании данных за фиксированный промежуток времени, а не всех цен, и каждому значению цены в истории присваивается одинаковая значимость. Но, согласитесь, что цена, которая имела место быть 30 дней не так важна, как цена, которая была 5 дней назад?
Также, говоря о минусах простой средней, следует упомянуть о значительном запаздывании данного индикатора, поэтому при торговле, трейдер не сможет взять большую часть трендового движения.
К достоинствам можно отнести то, что SMA обладает низкой чувствительностью, по сравнению с другими видами и будет давать меньше ложных сигналов, но за это придется "заплатить" более поздним сигналом на вход в позицию.
ЛИНЕЙНО-ВЗВЕШЕННАЯ СКОЛЬЗЯЩАЯ СРЕДНЯЯ (Linear- Weighted)
Как я писал выше, у простой МА есть существенный недостаток в том, что при расчете она придает одинаковый "удельный вес" цене, независимо от того, как близко или далеко она находится от настоящего момента. Этот недостаток был устранен в данном методе построения скользящей средней.
Формула для расчета взвешенной скользящей средней имеет следующий вид:
Где, Pi - значение цена за i-периодов назад; Wi - вес для цены i-периодов назад.
Суть данного метода состоит в том, что при построении взвешенной скользящей средней, цене присваивается определенный вес, таким образом, что ближние цены ближних баров имеют больший удельный вес, нежели цены прошлых баров.
Давайте попробуем рассчитаем линейно-взвешенную скользящую среднюю с периодом 5.
Это будет иметь следующий вид:
Т. е. мы взяли пять цен закрытия последних 5 баров. Ближайший бар у нас самый значимый и мы ему присвоили максимальный вес (в нашем случае это будет 5) и с каждой ценой закрытия последующего бара. Полученный результат разделили на сумму всех удельных весов. В результате получили взвешенную точку для конкретного бара. Конечно нам не надо будет производить эти расчеты, так как программа тех. анализа все сделает сама.
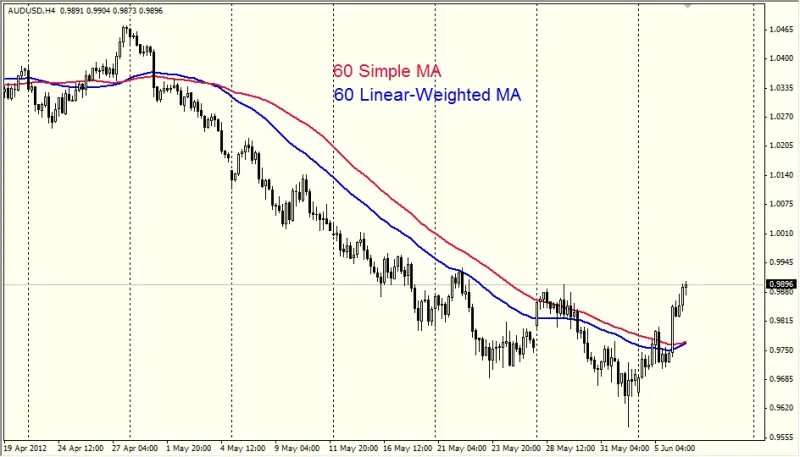
Ниже на рисунке Вы можете увидеть в сравнении простую и взвешенную скользящие средние, у обеих период 60:
К недостатком линейно-взвешенной скользящей средней можно отнести:
- Дает достаточно поздние сигналы на вход в тренд и выход из него, но из-за придания веса, гораздо быстрее реагирует на изменение цены, нежели простая скользящая средняя.
- При торговле во флэте дает множество ложных сигналов.
ЭКСПОНЕНЦИАЛЬНАЯ (Exponential) И СГЛАЖЕННАЯ (Smoothed) СКОЛЬЗЯЩИЕ СРЕДНИЕ
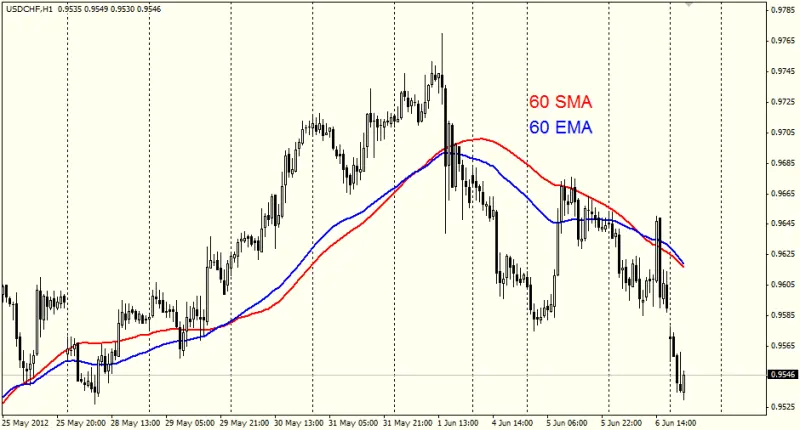
Принцип расчета экспоненциальной МА заключается в том, что она берет в расчет все цены, которые есть на графике и присваивает им определенный вес (важность последних выше, чем предыдущих).
Формула расчета экспоненциальной скользящей средней довольна сложна и я не стану заострять на ней внимание. Нам как трейдерам важно знать, что экспоненциальная скользящая средняя очень чувствительна к изменению цены и дает более "интересные" точки входа в сделку, но при этом может лажать на сильных колебаниях цены.
Посмотрите на рисунок ниже, здесь представлены в сравнении две МА с одинаковым периодом (60):
Сглаженная скользящая средняя является, пожалуй, самой сложной в расчетах и обладает самой низкой чувствительностью. Данный тип скользящей средней очень редко используется трейдерам и только на графиках с очень большой амплитудой колебания цены.
Давайте посмотрим, как ведут себя простая и сглаженная скользящие средние с одинаковым периодом:
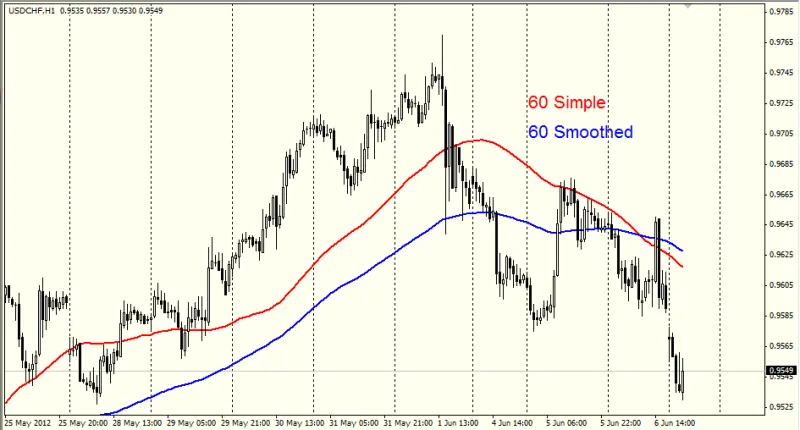
Обратите внимание на то, как сильно эта МА сглаживает цену по сравнению с простой скользящей средней!
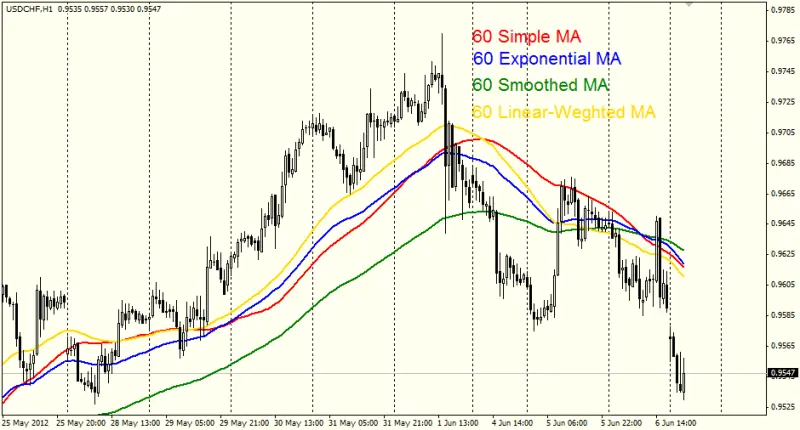
До этого я сравнивал каждый метод построения скользящей средней с простой МА. Теперь давайте нанесем на график цены сразу все 4 мувинга:
Вот мы и подобрались к завершению статьи. Давайте подведем промежуточный итог.
Скользящая средняя - это трендовый индикатор, который прекрасно показывает себя, когда на рынке есть тенденция и абсолютно бесполезен, когда рынок находится в боковом движении. Хотя это и тренд-следящий индикатор, но из-за того, что рассчитывается на основании прошлых данных, он дает довольно поздние точки входа. Чтобы исправить этот недостаток были использованы другие методы расчета МА с помощью "весов".
Ниже не касались того, как именно торговать по скользящим средним, как искать точки входа и выхода, как фильтровать сигналы. Все эти и многие другие вопросы мы разберем в следующей статье.
На сегодня у меня все. Успехов в торговле!
PS Обязательно прочитайте продолжение этой статьи, перейдя по этой ссылке . Из нее вы узнаете о практическом применении скользящих средних.
§ 2.1. Основные показатели динамики экономических явлений
Для количественной оценки динамики явлений применяются статистические показатели: абсолютные приросты, темпы роста, темпы прироста, причем они могут разделяться на цепные, базисные и средние.
В основе расчета этих показателей динамики лежит сравнение уровней временного ряда. Если сравнение осуществляется с одним и тем же уровнем, принятым за базу сравнения, то эти показатели называются базисными. Если сравнение осуществляется при переменной базе, и каждый последующий уровень сравнивается с предыдущим, то вычисленные таким образом показатели называются цепными.
Абсолютный прирост равен разности двух сравниваемых уровней.
Темп роста Т характеризует отношение двух сравниваемых уровней ряда, выраженное в процентах.
Темп прироста К характеризует абсолютный прирост в относительных величинах. Определенный в % темп прироста показывает, на сколько процентов изменился сравниваемый уровень по отношению к уровню, принятому за базу сравнения. В таблице 2.1. приведены выражения для вычисления базисных и цепных приростов, темпов роста, темпов прироста. При этом использованы следующие обозначения:
Таблица 2.1.
Основные показатели динамики
|
Прирост |
Темп роста |
Темп прироста |
|
|
Цепной |
|||
|
Базисный |
|||
|
Средний |
Для получения обобщающих показателей динамики развития определяются средние величины: средний абсолютный прирост, средний темп роста и прироста.
Описание динамики ряда с помощью среднего прироста соответствует его представлению в виде прямой, проведенной через две крайние точки. В этом случае, чтобы получить прогноз на один шаг вперед, достаточно к последнему наблюдению добавить значение среднего абсолютного прироста.
(2.1.),
где y n - фактическое значение в последней n - ой точке ряда;
Прогнозная оценка значения уровня в точке n+1;
Значение среднего прироста, рассчитанное для временного ряда .
Очевидно, что такой подход к получению прогнозного значения корректен, если характер развития близок к линейному. На такой равномерный характер развития могут указывать примерно одинаковые значения цепных абсолютных приростов.
Применение среднего темпа роста (и среднего темпа прироста) для описания динамики ряда соответствует его представлению в виде показательной или экспоненциальной кривой, проведенной через две крайние точки. Поэтому использование этого показателя в качестве обобщающего целесообразно для тех процессов, изменение динамики которых происходит примерно с постоянным темпом роста. В этом случае прогнозное значение на i шагов вперед может быть получено по формуле:
(2.2.),
где - прогнозная оценка значения уровня в точке n+i ;
Фактическое значение в последней n-ой точке ряда;
Средний темп роста, рассчитанный для ряда (не в % выражении).
К недостаткам среднего прироста и среднего темпа роста следует отнести то, что они учитывают лишь конечный и начальный уровни ряда, исключают влияния промежуточных уровней. Тем не менее, эти показатели имеют весьма широкую область применения, что объясняется чрезвычайной простотой их вычисления. Они могут быть использованы как приближенные, простейшие способы прогнозирования, предшествующие более глубокому количественному и качественному анализу.
§ 2.2. Сглаживание временных рядов с помощью скользящей средней
Распространенным приемом при выявлении тенденции развития является сглаживание временного ряда. Суть различных приемов сглаживания сводится к замене фактических уровней временного ряда расчетными уровнями, которые подвержены колебаниям в меньшей степени. Это способствует более четкому проявлению тенденции развития. Иногда сглаживание применяют как предварительный этап перед использованием других методов выделения тенденции (например, рассматриваемых в третьей главе).
Скользящие средние позволяют сгладить как случайные, так и периодические колебания, выявить имеющуюся тенденцию в развитии процесса, и поэтому, являются важным инструментом при фильтрации компонент временного ряда.
Алгоритм сглаживания по простой скользящей средней может быть представлен в виде следующей последовательности шагов:
1.
Определяют длину интервала сглаживания g
, включающего в себя g
последовательных уровней ряда (g
2. Разбивают весь период наблюдений на участки, при этом интервал сглаживания как бы скользит по ряду с шагом, равным 1.
3. Рассчитывают арифметические средние из уровней ряда, образующих каждый участок.
4. Заменяют фактические значения ряда, стоящие в центре каждого участка, на соответствующие средние значения.
При этом удобно брать длину интервала сглаживания g в виде нечетного числа: g=2p+1, т.к. в этом случае полученные значения скользящей средней приходятся на средний член интервала.
Наблюдения, которые берутся для расчета среднего значения, называются активным участком сглаживания.
При нечетном значении g все уровни активного участка могут быть представлены в виде:
а скользящая средняя определена по формуле:
(2.3.),
где - фактическое значение i-го уровня;
Значение скользящей средней в момент t ;
2p+1- длина интервала сглаживания.
Процедура сглаживания приводит к полному устранению периодических колебаний во временном ряду, если длина интервала сглаживания берется равной или кратной циклу, периоду колебаний.
Для устранения сезонных колебаний желательно было бы использовать четырех- и двенадцатичленную скользящие средние, но при этом не будет выполняться условие нечетности длины интервала сглаживания. Поэтому при четном числе уровней принято первое и последнее наблюдение на активном участке брать с половинными весами:
(2.4.)
Тогда для сглаживания сезонных колебаний при работе с временными рядами квартальной или месячной динамики можно использовать следующие скользящие средние:
(2.5.)
(2.6.)
При использовании скользящей средней с длиной активного участка g=2p+1 первые и последние p уровней ряда сгладить нельзя, их значения теряются. Очевидно, что потеря значений последних точек является существенным недостатком, т.к. для исследователя последние "свежие" данные обладают наибольшей информационной ценностью. Рассмотрим один из приемов, позволяющих восстановить потерянные значения временного ряда. Для этого необходимо:
1) Вычислить средний прирост на последнем активном участке
,
где g - длина активного участка;
Значение последнего уровня на активном участке;
Значение первого уровня на активном участке;
Средний абсолютный прирост.
2) Получить P сглаженных значений в конце временного ряда путем последовательного прибавления среднего абсолютного прироста к последнему сглаженному значению.
Аналогичную процедуру можно реализовать для оценивания первых уровней временного ряда.
Метод простой скользящей средней применим, если графическое изображение динамического ряда напоминает прямую. Когда тренд выравниваемого ряда имеет изгибы, и для исследователя желательно сохранить мелкие волны, применение простой скользящей средней нецелесообразно.
Если для процесса характерно нелинейное развитие, то простая скользящая средняя может привести к существенным искажениям. В этих случаях более надежным является использование взвешенной скользящей средней.
При сглаживании по взвешенной скользящей средней на каждом участке выравнивание осуществляется по полиномам невысоких порядков. Чаще всего используются полиномы 2-го и 3-его порядка. Так как при простой скользящей средней выравнивание на каждом активном участке производится по прямой (полиному первого порядка), то метод простой скользящей средней может рассматриваться как частный случай метода взвешенной скользящей средней. Простая скользящая средняя учитывает все уровни ряда, входящие в активный участок сглаживания, с равными весами, а взвешенная средняя приписывает каждому уровню вес, зависящий от удаления данного уровня до уровня, стоящего в середине активного участка.
Выравнивание с помощью взвешенной скользящей средней осуществляется следующим образом.
Для каждого активного участка подбирается полином вида
,
параметры которого оцениваются по методу наименьших квадратов. При этом начало отсчета переносится в середину активного участка. Например, для длины интервала сглаживания g=5, индексы уровней активного участка будут следующими i : -2, -1, 0, 1, 2.
Тогда сглаженным значением для уровня, стоящего в середине активного участка, будет значение параметра a 0 подобранного полинома.
Нет необходимости каждый раз заново вычислять весовые коэффициенты при уровнях ряда, входящих в активный участок сглаживания, т.к. они будут одинаковыми для каждого активного участка. Причем при сглаживании по полиному к-ой нечетной степени весовые коэффициенты будут такими же, как при сглаживании по полиному (к-1) степени. В таблице 2.2. представлены весовые коэффициенты при сглаживании по полиному 2-го или 3-го порядка (в зависимости от длины интервала сглаживания).
Так как веса симметричны относительно центрального уровня, то в таблице использована символическая запись: приведены веса для половины уровней активного участка; выделен вес, относящийся к уровню, стоящему в центре участка сглаживания. Для оставшихся уровней веса не приводятся, т. к. они могут быть симметрично отражены.
Например, проиллюстрируем использование таблицы для сглаживания по параболе 2-го порядка по 5-членной взвешенной скользящей средней. Тогда центральное значение на каждом активном участке , будет оцениваться по формуле:
Отметим важные свойства приведенных весов:
1) Они симметричны относительно центрального уровня.
2) Сумма весов с учетом общего множителя, вынесенного за скобки, равна единице.
3) Наличие как положительных, так и отрицательных весов, позволяет сглаженной кривой сохранять различные изгибы кривой тренда.
Существуют приемы, позволяющие с помощью дополнительных вычислений получить сглаженные значения для Р начальных и конечных уровней ряда при длине интервала сглаживания g=2p+1.
Аналитическое выравнивание уровней динамического ряда не дает хороших результатов при прогнозировании, если уровни ряда имеют резкие периодические колебания. В этих случаях для определения тенденции развития явления используется сглаживание динамического ряда методом скользящих средних.
Суть различных приемов сглаживания сводится к замене фактических уровней временного ряда расчетными уровнями, которые подвержены колебаниям в меньшей степени. Это способствует более четкому проявлению тенденции развития.
Методы сглаживания можно условно разделить на два класса, опирающиеся на различные подходы:
Аналитический подход;
Алгоритмический подход.
Аналитический подход основан на допущении, что исследователь может задать общий вид функции, описывающей регулярную, неслучайную составляющую.
При использовании алгоритмического подхода отказываются от ограничения, свойственного аналитическому. Процедуры этого класса не предполагают описание динамики неслучайной составляющей с помощью единой функции, они предполагают описание динамики неслучайной составляющей с помощью единой функции, они предоставляют исследователю лишь алгоритм расчета неслучайной составляющей в любой данный момент времени . Методы сглаживания временных рядов с помощью скользящих средних относятся к этому подходу.
Иногда скользящие средние применяют как предварительный этап перед моделированием тренда с помощью процедур, относящихся к аналитическому подходу.
Скользящие средние позволяют сгладить как случайные, так и периодические колебания, выявить имеющуюся тенденцию в развитии процесса и поэтому служат важным инструментом при фильтрации компонент временного ряда.
Алгоритм сглаживания по простой скользящей средней может быть представлен в виде следующего алгоритма.
1. Определяют длину интервала сглаживания g, включающего в себя g последовательных уровней ряда (g 2. Разбивают весь период наблюдений на участки, при этом интервал сглаживания как бы скользит по ряду с шагом, равным 1. 3. Рассчитывают арифметические средние из уровней ряда, образующих каждый участок. 4. Заменяют фактические значения ряда, стоящие в центре каждого участка, на соответствующее среднее значение При этом удобно брать длину интервала сглаживания g в виде нечетного числа g=2p+1, т.к. в этом случае полученные значения скользящей средней приходятся на средний член интервала. Наблюдения, которые берутся для расчета среднего значения, называются активным участком сглаживания. При нечетном значении g все уровни активного участка могут быть представлены в виде: а скользящая средняя определяется по формуле , где − фактические значение -го уровня; − значение скользящей средней в момент ; − длина интервала сглаживания. Процедура сглаживания приводит к полному устранению периодических колебаний во временном ряду, если длина интервала сглаживания берется равной или кратной периоду колебаний. Для устранения сезонных колебаний желательно использовать четырех- и двенадцатичленную скользящую среднюю. При четном числе уровней принято первое и последнее наблюдение на активном участке брать с половинными весами: Тогда для сглаживания колебаний при работе с временными рядами квартальной или месячной динамики можно использовать следующие скользящие средние: , . Рассмотрим применение скользящей средней по данным общей площади жилых помещений, приходящихся в среднем на 1 жителя по Хабаровскому краю (таблица 2.1.1). Поскольку период сглаживания не обосновать, расчеты начинают с 3-членной скользящей средней. Первый сглаженный уровень получим для 1993 г.: . Последовательно сдвигая на один год начало периода скольжения, находим сглаженные уровни для последующих лет. Для 1994 г. скользящая средняя составит , для 1995 г. , и т.д. Так как скользящая средняя относится к середине интервала, за который она рассчитана, то динамический ряд сглаженных уровней сокращается на уровень при нечетном периоде скольжения и на уровней при четном периоде скольжения. Поэтому в нашем примере сглаженный ряд стал короче на два члена для трехчленной средней и на четыре - для пятичленной (таблица 2.1.1). При расчете по четным скользящим средним (в нашем примере 4-членная скользящая средняя) вычисления производятся следующим образом: Для 1994 г. ; 1995 г. ; 1996 г. . Таблица 2.1.1 - Результаты сглаживания по методу скользящих средних
Как видно из таблицы 2.1.1, трехчленная скользящая средняя демонстрирует выравненный динамический ряд с однонаправленной тенденцией движения уровней. Сглаживание по трехчленной скользящей средней дало более сглаженный ряд, так как для трехчленной скользящей средней оказалась меньше сумма квадратов отклонений фактических данных () от сглаженных () ( = 0,179) (таблица 2.1.1). Иными словами, трехчленная скользящая средняя лучше всего представляет закономерность движения уровней динамического ряда. Годы
Общая пло-щадь жилых помещений, приходящаяся в среднем на 1 жителя.кв.м,
Сглаженные уровни
Простая скользящая средняя
3-член-ная,
4-член-ная,
5-член-ная,
3-член-ная
4-член-ная
5-член-ная
15,4
-
-
-
-
-
-
16,1
16,0
-
-
0,01
-
-
16,5
16,4
16,3
16,3
0,01
0,026
0,040
16,6
16,7
16,6
16,6
0,004
0,001
0,000
16,9
16,8
16,8
16,8
0,004
0,006
0,006
17,0
17,0
17,1
17,1
0,003
0,010
17,1
17,3
17,4
17,4
0,05
0,083
0,102
17,9
17,7
17,7
17,7
0,03
0,026
0,026
18,2
18,2
18,2
18,2
0,00
0,000
0,000
18,5
18,7
18,7
18,7
0,03
0,031
0,032
19,3
19,1
19.1
19,0
0,04
0,056
0,068
19,5
19,5
19,4
19,4
0,006
0,014
19,7
19,7
-
-
-
-
19,9
-
-
-
-
-
-
Итого
248,6
-
-
-
0,179
0,239
0,299
Читайте также
 ПутешествияМинистерство путей сообщения украиныСама география подсказывает, что в этом месте должен быть мост. Желание соединить два берега Керченского пролива транспортным переходом возникало
 ПутешествияГора в праге. Средневековая серебряная шахта в музее серебра "Градек". Собор святой ВарварыПроехав в восточном направлении от Праги всего 66 км, вы окажетесь в красивейшем средневековом городе Кутна-Гора. Это местечко, как никакое другое
 ПутешествияНезнакомый дом во сне. Семейный сонник Если снится Чужой дом по сонникуВо сне вы можете попасть в любое, даже самое необычное место . К чему снится чужой дом? Что может означать подобный сон? Стоит разобраться.
 ПутешествияОблако глубоководных видов каракатиц. КаракатицыПола Вестон В водах мирового океана обитают удивительно сложные морские животные. Но ни одно из этих животных не сравнится по своей сложности
 ПутешествияКогда я выйду замуж: тест и нумерология по дате рожденияПростой тест и нумерологический расчёт: когда выходят замуж по дате рождения, и что на самом деле влияет на брак.
 Мода и стильКодификатор ОГЭ по обществознанию: разделы, темы и как по нему готовитьсяЧто такое кодификатор ОГЭ по обществознанию, какие в нём разделы и как составить по нему план подготовки.