Какое имущество российских организаций подлежит налогообложению
У российских организаций налог на имущество платят только с недвижимости, которая числится на балансе как основное средство, а с 2019 года движимое имущество в базу не входит. Для части объектов налог считают по кадастровой стоимости, для остальных - по среднегодовой. Ниже - что именно облагается, что нет и как это определить.
Содержание
Общее правило: объектом считается недвижимость
Налог на имущество организаций регулирует глава 30 Налогового кодекса РФ, а объекты налогообложения перечислены в статье 374. Для российских организаций объектом признают недвижимое имущество: здания, сооружения, помещения, которые учитываются на балансе как основные средства.
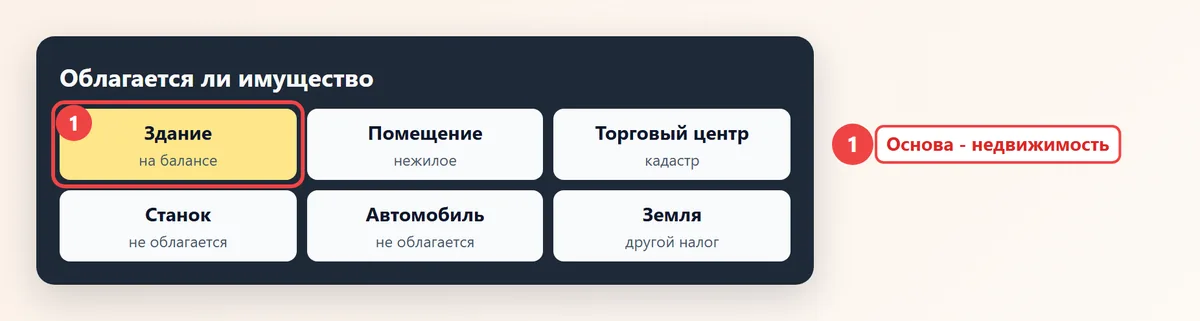
Главный критерий - не то, как организация использует имущество, а то, относится ли оно к недвижимости и учтено ли на балансе. Поэтому склад, офисное здание, цех и производственный корпус могут облагаться, а станок, автомобиль, мебель и компьютеры - нет.
С 1 января 2019 года движимое имущество исключено из объектов налога. Это изменение внесено Федеральным законом от 3 августа 2018 года N 302-ФЗ.
Кто платит налог
Плательщики - российские организации, а также иностранные организации, которые работают в России через постоянное представительство или владеют недвижимостью на территории страны. Если у организации есть имущество в разных регионах, налог платят в каждый регион по отдельности.
Организации на упрощённой системе налогообложения освобождены от налога на имущество, кроме объектов, по которым налог считают от кадастровой стоимости. Это стоит проверять отдельно: перечень таких объектов утверждает регион.
Что облагается налогом
| Объект | Облагается | Основа расчёта |
|---|---|---|
| Здания и сооружения на балансе | Да | Среднегодовая стоимость |
| Нежилые помещения | Да | Остаточная или кадастровая стоимость |
| Торговые и офисные центры из перечня региона | Да | Кадастровая стоимость |
| Станки, оборудование, транспорт | Нет | Не объект налога |
| Земельные участки | Нет | Платят земельный налог |
Недвижимость, которая не отражена на балансе как основное средство, при общем порядке не облагается. Но объекты, которые региональный перечень включает по кадастровой стоимости, облагаются независимо от учёта.
Кадастровая стоимость или остаточная
Для большинства объектов налог считают от среднегодовой стоимости: берут остаточную стоимость на даты отчётного периода и выводят среднее. Для некоторых объектов регион вправе установить налог по кадастровой стоимости. Это торговые и административно-деловые центры, помещения в них, нежилые помещения под офисы, торговлю, общепит, бытовое обслуживание. Каждый регион публикует свой перечень.
Кадастровая стоимость хранится в Едином государственном реестре недвижимости, и её можно проверить в выписке. Если вы считаете её завышенной, её можно оспорить в комиссии или суде.
Ставки
Налоговый кодекс задаёт предельные ставки, а конкретную ставку определяет региональный закон. Для налога от среднегодовой стоимости предельное значение составляет 2,2 процента, для кадастровой стоимости - до 2 процентов для общего случая, а для отдельных объектов ставки могут отличаться. Перед расчётом уточните закон своего региона.
Что не признаётся объектом налога
В пункте 4 статьи 374 перечислены исключения. Среди них:
- земельные участки и другие объекты природопользования, такие как водные объекты;
- имущество федеральных органов, в которых предусмотрена военная служба, если оно используется для обороны и безопасности;
- некоторые другие объекты, названные в статье 374 и в статье 381, например часть объектов культурного наследия при соблюдении условий.
Полный перечень лучше сверять по актуальной редакции Кодекса, потому что он обновляется. Организации также пользуются льготами по статье 381, например религиозные и общественные организации инвалидов на определённых условиях.
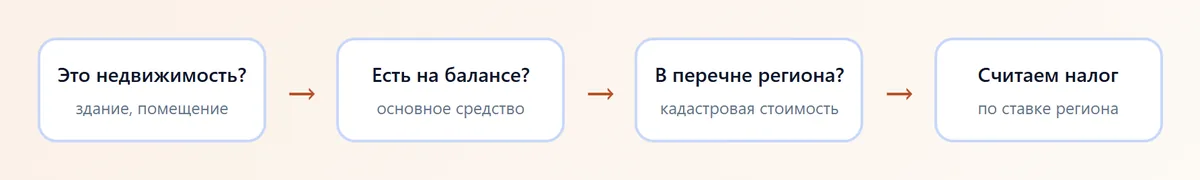
Как отличить движимое имущество от недвижимого
- Проверьте, прочно ли объект связан с землёй: перемещение без несоразмерного ущерба невозможно.
- Посмотрите, есть ли у объекта кадастровый номер и запись в ЕГРН.
- Уточните, учтён ли он на балансе как основное средство, и по какому счёту.
- Если сомневаетесь, сравните с судебной практикой по похожим объектам.
Спорные случаи - это временные конструкции, мачты, ограждения, инженерные сети. Для оборудования, которое только установлено в здании, действует простое правило: если его можно переместить без ущерба для здания, это движимое имущество.
Сроки и отчётность
Отчётными периодами обычно служат первый квартал, полугодие и девять месяцев, а налоговым периодом - календарный год. Организации сдают декларацию по итогам года не позднее 25 марта следующего года, а платят налог через единый налоговый счёт, обычно до 28 числа соответствующего месяца. Региональные законы могут отменять авансовые платежи.
Для физических лиц сроки другие: об этом рассказано в статье о последнем дне оплаты налога на имущество.
О том, кто в России считается крупным налогоплательщиком, можно прочитать в исследовании о крупнейших налогоплательщиках, а о другом обязательном платеже организаций - в статье о страховых взносах.
Что проверить перед расчётом
Сверьте учёт основных средств: какие объекты стоят на балансе, нет ли недвижимости, которая числится как оборудование, и наоборот. Проверьте региональный перечень объектов с кадастровой стоимостью и ставки в закон о налоге. Для спорных случаев запросите разъяснение в налоговой инспекции или обратитесь к бухгалтеру.
Статья носит справочный характер и не заменяет консультации бухгалтера или налогового юриста. Правила могут меняться, поэтому сверяйтесь с актуальной редакцией Налогового кодекса на сайте КонсультантПлюс или на сайте ФНС.
Частые вопросы
Какое имущество российских организаций облагается налогом?
Недвижимость: здания, сооружения и помещения, учтённые на балансе как основные средства, а также объекты, которые регион включил в перечень по кадастровой стоимости.
Облагается ли налогом движимое имущество?
С 1 января 2019 года нет: станки, транспорт, оборудование и мебель не являются объектом налога на имущество организаций.
Платят ли земельные участки налог на имущество?
Нет, земельные участки не признаются объектом этого налога, по ним платят земельный налог.
Какая ставка налога на имущество организаций?
Предельная ставка устанавливается Налоговым кодексом, например до 2,2 процента, а точное значение определяет региональный закон.
Платят ли налог организации на упрощёнке?
Как правило, нет, но платят по объектам, которые облагаются по кадастровой стоимости по региональному перечню.
Читайте также
 Мода и стильПроповеди на день памяти святителя Николая, архиепископа Мир ЛикийскихПроповеди на день памяти святителя Николая: даты, темы, план слова и советы.
 Мода и стильКапсульный гардероб: как собрать и сколько вещей нужноЧто такое капсульный гардероб, как собрать его по шагам, список базовых вещей и примеры на сезон.
 Мода и стильЖираф: самое высокое животное на Земле, описание и интересные фактыРост, вес, питание, детёныши и виды жирафов: что нужно знать о самом высоком животном Земли.
 Мода и стильКодификатор ОГЭ по обществознанию: разделы, темы и как по нему готовитьсяЧто такое кодификатор ОГЭ по обществознанию, какие в нём разделы и как составить по нему план подготовки.
 8 МартаЧто подарить на 8 Марта: идеи для мамы, жены, коллег и учителяИдеи подарков на 8 Марта маме, жене, коллегам и учителю: по бюджету, своими руками, с таблицей.
 СвадьбаЧто подарить родителям на годовщину свадьбы: идеи для круглых и обычных датПодарки родителям на годовщину свадьбы: по круглым датам, от детей и внуков, впечатления и своими руками.